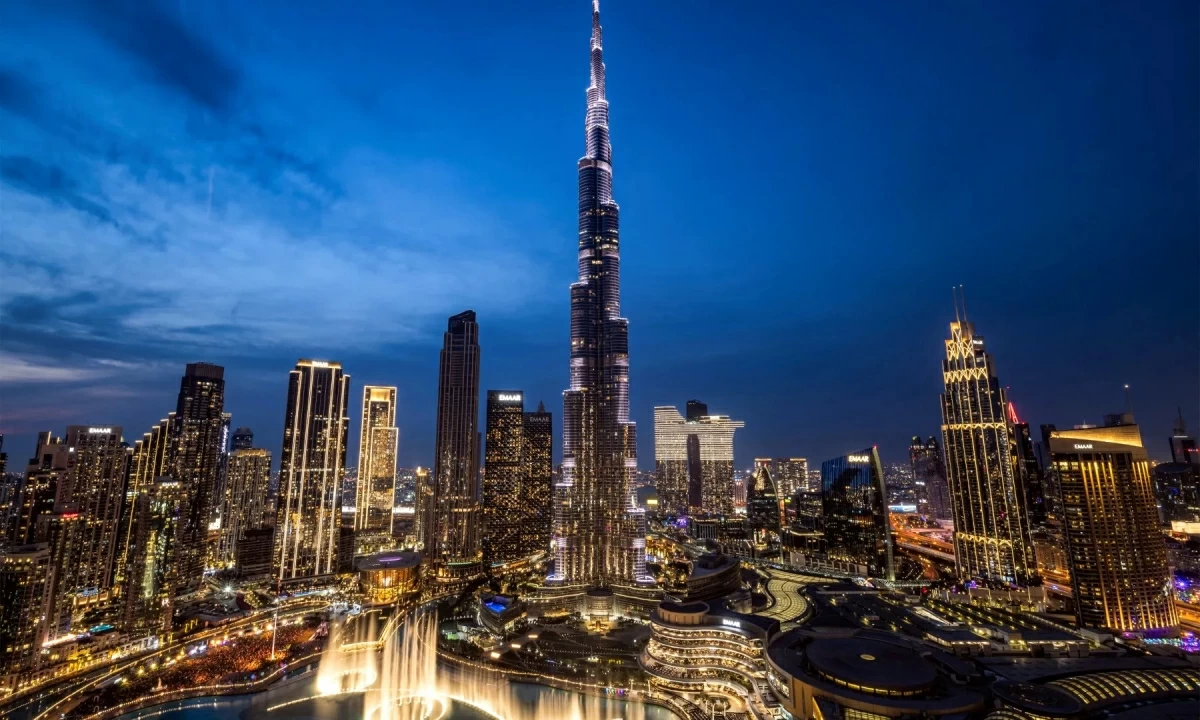


توقعت وكالة «إس آند بي غلوبال للتصنيفات الائتمانية» ارتفاع المعروض من الوحدات السكنية في دبي بنسبة 20% خلال عامي 2027 و2028، في ظل دخول إمدادات جديدة كبيرة إلى السوق، ولا سيما الشقق السكنية. وأوضحت الوكالة، في تقريرها «توقعات سوق العقارات السكنية في دبي لعام 2027»، أن المخزون السكني في الإمارة مرشح للنمو بنحو 65% خلال عشر سنوات بين عامي 2019 و2028، وفق بيانات وأبحاث شركة «جيه إل إل».
وأضافت أن السوق شهد طلباً سكنياً قوياً منذ عام 2021، استفاد منه المطورون العقاريون المصنفون لديها، رغم تأثر وتيرة المبيعات المسبقة خلال عام 2026 بتراجع معنويات المستثمرين منذ اندلاع الحرب في فبراير من العام نفسه.
وأظهرت بيانات التقرير أن أربعة من كبار المطورين العقاريين في دبي يمتلكون محافظ إيرادات تعاقدية توفر رؤية واضحة للتدفقات المالية خلال السنوات المقبلة، إذ بلغت مدة تغطية الإيرادات المتراكمة، بناءً على الإيرادات السنوية، 3.8 سنة لشركة «إعمار العقارية» في النصف الأول من 2026، مقابل 3.7 سنة في السنة المالية 2025.
وسجلت شركة داماك للتطوير العقاري تغطية بلغت 3.2 سنة في النصف الأول من 2026، فيما بلغت لدى «بي إن سي للاستثمارات» (شوبا) 2.2 سنة، وبلغت لدى «أمنيات القابضة» 6 سنوات، مقارنة ب4.8 سنة في الفترة المقابلة.
وفي ما يتعلق بقيمة محافظ الإيرادات المتراكمة، أظهر الرسم البياني تفوق «إعمار العقارية» بمحفظة تقارب 132.21 مليار درهم، ما يعادل 36 مليار دولار، في النصف الأول من 2026، مقابل نحو (135.88 مليار درهم، ما يعادل 37 مليار دولار) في عام 2025، تلتها «داماك» بنحو (77.12 مليار درهم، ما يعادل 21 مليار دولار) في الفترتين، فيما بلغت محفظة «بي إن سي للاستثمارات» نحو (29.38 مليار درهم، ما يعادل 8 مليارات دولار)، و«أمنيات القابضة» نحو (22.04 مليار درهم، ما يعادل 6 مليارات دولار).
وفي المقابل، أشار التقرير إلى أن المبيعات المسبقة السنوية للمطورين الأربعة تراوحت بين 35% و60% من مستويات عام 2025. وبلغت مبيعات «إعمار» المسبقة في النصف الأول من 2026 نحو (22.04 مليار درهم، ما يعادل 6 مليارات دولار)، مقارنة بنحو (69.78 مليار درهم، ما يعادل 19 مليار دولار) خلال عام 2025 بأكمله، فيما سجلت «داماك» نحو (7.35 مليار درهم، ما يعادل ملياري دولار)، مقابل قرابة (33.05 مليار درهم، ما يعادل 9 مليارات دولار) في عام 2025، وحققت «بي إن سي للاستثمارات» نحو (8.45 مليار درهم، ما يعادل 2.3 مليار دولار)، مقابل (29.38 مليار درهم، ما يعادل 8 مليارات دولار)، بينما سجلت «أمنيات» أقل من مليار درهم، مقارنة بنحو (14.69 مليار درهم، ما يعادل 4 مليارات دولار) في 2025.
سيولة قوية
في جانب السيولة، أظهرت بيانات «إس آند بي» امتلاك المطورين العقاريين أرصدة نقدية واستثمارات سائلة تدعم قدرتهم على مواجهة تقلبات السوق، وذلك وفق بيانات 30 يونيو 2026.
وتصدرت «إعمار العقارية» الشركات الأربع، بإجمالي أرصدة نقدية بلغ (51.42 مليار درهم، ما يعادل 14 مليار دولار)، منها (44.07 مليار درهم، ما يعادل 12 مليار دولار) في حسابات الضمان و(7.35 مليار درهم، ما يعادل ملياري دولار) من النقد المتاح والاستثمارات السائلة.
جاءت «داماك» في المرتبة الثانية بإجمالي (27.91 مليار درهم، ما يعادل 7.6 مليار دولار)، موزعة بين (22.77 مليار درهم، ما يعادل 6.2 مليار دولار) في حسابات الضمان و(5.14 مليار درهم، ما يعادل 1.4 مليار دولار) من النقد المتاح والاستثمارات السائلة.
وبلغت الأرصدة لدى «بي إن سي للاستثمارات» (5.88 مليار درهم، ما يعادل 1.6 مليار دولار)، منها (4.41 مليار درهم، ما يعادل 1.2 مليار دولار) في حسابات الضمان و(1.47 مليار درهم، ما يعادل 400 مليون دولار) من النقد المتاح والاستثمارات السائلة، فيما سجلت «أمنيات القابضة» (5.14 مليار درهم، ما يعادل 1.4 مليار دولار)، موزعة بين (2.94 مليار درهم، ما يعادل 800 مليون دولار) في حسابات الضمان و(2.20 مليار درهم، ما يعادل 600 مليون دولار) من النقد المتاح والاستثمارات السائلة.
وصنفت الوكالة مستوى السيولة لدى «إعمار» ضمن فئة «استثنائي»، و«داماك» ضمن فئة «قوي»، فيما حصلت «بي إن سي للاستثمارات» و«أمنيات» على تصنيف «كافٍ».
المرونة المالية
وفي ما يتعلق بالقدرة المالية للمطورين، أوضحت «إس آند بي» أنها أخذت تقلبات القطاع في الحسبان عند تقييم المخاطر المالية للشركات، بما يوفر هامشاً لاستيعاب تراجع مؤشرات الائتمان خلال فترات ضعف السوق.
وتراوحت التصنيفات الائتمانية للشركات الواردة في التقرير بين «BBB+» مع نظرة مستقبلية مستقرة لشركة «إعمار العقارية»، و«BB+» مع نظرة مستقبلية مستقرة لشركة «داماك»، و«BB» لشركة «بي إن سي للاستثمارات»، و«BB-» لشركة «أمنيات القابضة».
وأظهرت بيانات الرافعة المالية المعدلة، وفق منهجية الوكالة، تباين مستويات الدين مقارنة بالأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بين الشركات الأربع، مع توقعات بارتفاع المؤشر لدى بعض المطورين خلال 2026 و2027، وهو ما تراقبه الوكالة ضمن تقييماتها للمخاطر الائتمانية.
وفي ما يخص الإنفاق الرأسمالي، عرض التقرير تطور النفقات الاستثمارية للشركات خلال الفترة من 2024 إلى 2027، مع مقارنة التقديرات الحالية بالسيناريوهات السابقة، وأظهر استمرار خطط الإنفاق لدى المطورين، وإن كانت تخضع للتغير وفق أداء المجموعات وتوافر السيولة الفائضة.
كما تناول التقرير توزيعات الأرباح خلال الفترة نفسها، متوقعاً أن تحافظ الشركات على مرونة في تحديد مستويات التوزيعات والإنفاق الرأسمالي، تبعاً للأداء المالي لكل مجموعة ومدى توافر النقد الفائض لديها.
واختتمت الوكالة تقييمها بالإشارة إلى أن قوة التدفقات النقدية والأرصدة المتاحة لدى المطورين توفر دعماً مالياً مهماً في مواجهة التحديات المتوقعة في السوق العقارية خلال المرحلة المقبلة.