

أظهرت نتائج الشركات الإماراتية المدرجة في الأسواق المالية خلال الربع الثالث من عام 2026 استمرار النشاط الاقتصادي وقدرة قطاعات رئيسية على تحقيق نمو في الإيرادات والأرباح، مدعومة بمرونة الطلب المحلي والمشاريع المتراكمة وانتعاش بعض الأنشطة التشغيلية. غير أن النتائج كشفت في الوقت ذاته عن تفاوت واضح في مستويات الأداء بين القطاعات، مع بروز ضغوط التكاليف والتمويل على هوامش الربحية، الأمر الذي جعل نمو الإيرادات لا ينعكس بالضرورة على الأرباح بالمستويات نفسها.
تتفق قراءات محللي الأسواق على أن الشركات الإماراتية أظهرت قدراً من المرونة في مواجهة المتغيرات الاقتصادية والإقليمية، إلا أن الصورة لا تزال متفاوتة، خصوصاً في قطاعات العقارات والبنوك والسلع الاستهلاكية. ففي حين استفادت شركات الخدمات اللوجستية والمواد الأساسية وبعض الأنشطة المالية من ظروف التشغيل والطلب، واجهت شركات أخرى تحديات مرتبطة بارتفاع تكاليف المدخلات وتباطؤ المبيعات الجديدة وتزايد تكلفة التمويل.
وعلى صعيد الأسواق، ساهمت النتائج المالية في دعم تماسك الأسهم الإماراتية وتعزيز ثقة المستثمرين، رغم التقلبات التي شهدتها الأسواق العالمية بفعل التطورات السياسية والاقتصادية في الولايات المتحدة والمخاوف الجيوسياسية. وبينما تظل النظرة المستقبلية إيجابية بحذر، يرى المحللون أن استمرار الأداء الصاعد للأسهم سيظل مرتبطاً بقدرة الشركات على تحويل نمو الإيرادات إلى أرباح مستدامة، وتحسن هوامش الربحية خلال الفترات المقبلة.
الإيرادات تنمو والأرباح تتباطأ
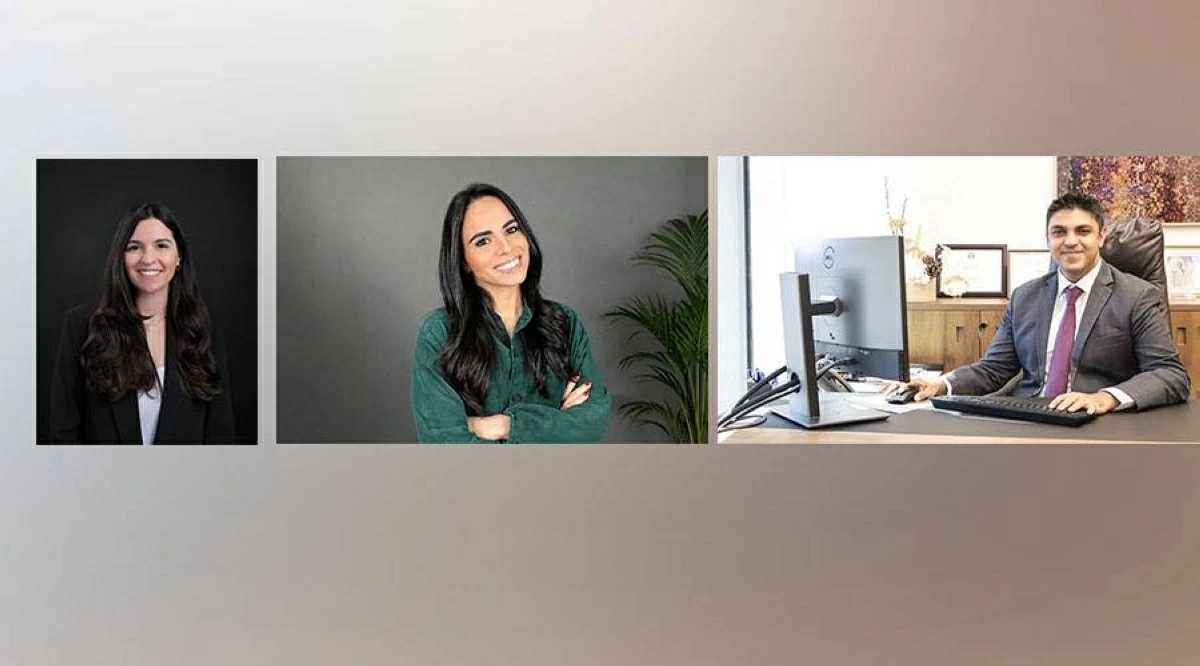
يرى فيجاي فاليشا أن نتائج الشركات المدرجة في سوق دبي المالي خلال الربع الثالث تعكس استمرار النشاط الاقتصادي بمستويات جيدة، لكن نمو الإيرادات لم ينعكس بالقدر نفسه على الأرباح، في مؤشر إلى الضغوط التي تواجهها الشركات على مستوى التكاليف والمصروفات التشغيلية.
ووفقاً للبيانات التي استند إليها، أعلنت 20 شركة من أصل 41 شركة مدرجة ضمن مؤشر سوق دبي المالي العام نتائجها حتى الآن، بما يمثل نحو 49% من مكونات المؤشر. وحققت هذه الشركات مجتمعة نمواً في المبيعات بنسبة 9.89%، مقابل زيادة في الأرباح لم تتجاوز 2%، وهو تفاوت يعكس تحديات الحفاظ على الهوامش الربحية رغم استمرار نمو النشاط التشغيلي.
وسجل قطاع المواد الأساسية نمواً في المبيعات بنسبة 27.95%، وقفزة في الأرباح بلغت 80.21%، بقيادة شركة الأسمنت الوطنية. كما حقق القطاع الصناعي نمواً في المبيعات بنسبة 24.38% والأرباح بنسبة 28.18%، رغم أن النتائج المعلنة شملت شركتين فقط من أصل تسع شركات في القطاع. وفي المقابل، جاءت نتائج القطاع العقاري إيجابية على مستوى الإيرادات، مع تسجيل الشركات الأربع التي أعلنت نتائجها نمواً إجمالياً في المبيعات بنسبة 7.36%. وارتفعت مبيعات إعمار العقارية بنسبة 2.71% إلى 13.63 مليار درهم، وإعمار للتطوير بنسبة 14.35% إلى 8.82 مليار درهم، بينما سجلت الاتحاد العقارية نمواً بلغ 42.10%، وديار للتطوير 9.34%.
أما القطاع المالي، الذي يشمل البنوك والتأمين والخدمات المالية، فسجل نمواً في المبيعات بنسبة 11.63%، مقابل زيادة في الأرباح بنسبة 2.08%. وعلى مستوى البنوك الخمسة التي أعلنت نتائجها، بلغ نمو المبيعات 8.23%، بينما لم تتجاوز زيادة الأرباح 1.16%. وكان بنك المشرق الأبرز، بنمو 11.95% في المبيعات و17.74% في الأرباح، في حين ارتفعت مبيعات الإمارات دبي الوطني بنسبة 12.69% مع تراجع أرباحه 1.51%.
وفي قطاع التأمين، سجلت المبيعات نمواً بنسبة 59.29% والأرباح بنسبة 90.21%، فيما حقق قطاع الخدمات المالية نمواً بلغ 7.80% في المبيعات و9.04% في الأرباح. وحافظ قطاعا الاتصالات والمرافق على استقرارهما، مع تسجيل «دو» نمواً في المبيعات والأرباح بنسبة 7.06% و6.25% على التوالي، و»إمباور» بنسبة 4.73% و3.14%.
تركز رزان هلال على انعكاس النتائج المالية الإيجابية للشركات الإماراتية على أداء الأسواق وثقة المستثمرين، مشيرة إلى أن الأسهم المحلية أظهرت تماسكاً ملحوظاً رغم التقلبات الحادة التي شهدتها الأسواق العالمية، خصوصاً الأسهم الأمريكية.
وترى رزان أن النتائج الإيجابية للربع الثالث، إلى جانب استمرار مؤشر MSCI الإمارات في مساره الصعودي الممتد من عام 2023 إلى عام 2026، يدعمان نظرة مستقبلية إيجابية، وإن كانت تتسم بالحذر في ظل استمرار المخاطر الخارجية. وعلى المستوى الفني، تحدد رزان النطاق بين 20.00 و20.60 نقطة باعتباره مستوى رئيسياً يستحق المتابعة بالنسبة إلى المؤشر، موضحة أن الإغلاق فوق هذا النطاق من شأنه تعزيز احتمالات مواصلة الصعود وإعادة المستويات القياسية السنوية وأعلى المستويات المسجلة منذ عقود إلى دائرة الاهتمام.
وتربط المحللة جانباً من تحركات الأسواق الإماراتية بالتطورات السياسية والاقتصادية العالمية، ولا سيما نتائج انتخابات التجديد النصفي الأمريكية وما أثارته من توقعات بشأن السياسات المقبلة تجاه قطاع التكنولوجيا والذكاء الاصطناعي، إلى جانب احتمالات التوصل إلى تفاهمات تخفف التوترات مع إيران.وتوضح أن التفاؤل الأولي الذي شهدته الأسواق عقب نتائج الانتخابات لم يستمر طويلاً، مع تصاعد المخاوف من تشديد الرقابة التنظيمية على قطاع الذكاء الاصطناعي ومراكز البيانات، الأمر الذي انعكس في موجة تراجعات حادة للأسهم الأمريكية. كما زادت بيانات الوظائف الأمريكية، التي أظهرت إضافة 165 ألف وظيفة وتراجع البطالة إلى 4.1%، من المخاوف المتعلقة باستمرار الضغوط التضخمية واحتمالات رفع أسعار الفائدة. وبالنسبة للأسواق الإماراتية، ترى رزان أن تراجع حدة التوترات الجيوسياسية والتضخم قد يعززان شهية المخاطرة لدى المستثمرين، في حين يمكن لاستمرار الضبابية العالمية أن يفرض ضغوطاً على حركة الأسهم. وتشير كذلك إلى أن صمود مستويات الدعم الفنية قد يتيح المجال لارتداد في الأسواق.
تعافٍ غير مكتمل
تقدم نغم حسن قراءة أكثر تركيزاً على العوامل التشغيلية ومصادر نمو الأرباح، معتبرة أن الشركات الإماراتية سجلت أداءً جيداً خلال الربع الثالث، لكنه لم يكن متجانساً بين القطاعات، كما أن التحسن مقارنة بالربع الثاني لا يعني بالضرورة تحقق تعافٍ شامل على أساس سنوي. وتشير إلى أن الشركات الكبرى استفادت من استقرار الطلب المحلي وبدء تسجيل إيرادات مبيعات عقارية أُبرمت خلال فترات سابقة، في حين واجهت قطاعات أخرى ضغوطاً على هوامش الربح نتيجة ارتفاع تكاليف المدخلات والخدمات اللوجستية.وتلفت نغم إلى أن المشاريع المتراكمة كانت أحد أبرز مصادر دعم النتائج العقارية.وفي قطاع الخدمات اللوجستية، ساهمت اضطرابات حركة الشحن حول مضيق هرمز وتحويل جزء من البضائع إلى مسارات بديلة في رفع أسعار الشحن، ما دعم إيرادات وأرباح بعض الشركات العاملة في القطاع. كما سجلت أدنوك للغاز تعافياً ملحوظاً في أحجام الصادرات مقارنة بالربع الثاني، وإن ظلت دون مستويات العام الماضي.
أما القطاع المصرفي، فقد حافظ على نمو الإقراض وتحسن جودة القروض، لكن ارتفاع تكاليف التمويل حدّ من نمو الأرباح، مع انتقال بعض المودعين من الحسابات الجارية إلى الودائع التي تدر فوائد.
وفي قطاع الأغذية والسلع الاستهلاكية، واصل تجار التجزئة والمنتجون توسيع شبكاتهم والاستفادة من استقرار الطلب، لكن ارتفاع تكاليف المدخلات والشحن ضغط على هوامش الربحية.
أسواق مرنة
تكشف القراءات الثلاث عن اتفاق على استمرار مرونة الاقتصاد الإماراتي وقدرة الشركات المدرجة على الحفاظ على نشاطها وتحقيق نتائج إيجابية، لكنها تبرز اختلافاً في زاوية تقييم الأداء، فبينما يركز فاليشا على الفجوة بين نمو الإيرادات والأرباح، تنظر هلال إلى انعكاس النتائج على ثقة المستثمرين والمسار الفني للأسواق، في حين تركز حسن على جودة مصادر الأرباح ومدى استدامتها.
وبناءً على هذه المعطيات، يبقى أداء الأسهم الإماراتية مرتبطاً بقدرة الشركات على تحسين هوامش الربحية، واستمرار الطلب المحلي، وتحول المشاريع المتراكمة إلى نمو متجدد في المبيعات.
وتقدم نتائج الربع الثالث صورة إيجابية نسبياً عن متانة الشركات الإماراتية، وستكون النتائج المتبقية، إلى جانب مؤشرات المبيعات الجديدة والتكاليف والربحية في الأرباع المقبلة، عوامل أساسية في تحديد مدى قدرة الأسواق الإماراتية على مواصلة أدائها الإيجابي.